Domain enteignungsbehörde.de kaufen?
Wir ziehen mit dem Projekt
enteignungsbehörde.de um.
Sind Sie am Kauf der Domain
enteignungsbehörde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain enteignungsbehörde.de kaufen?
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **

Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
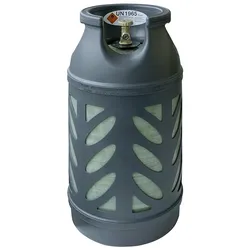
10 kg Premium Composite Eigentum Propangasflasche gefüllt<p>Die Premium Composite Propangasflasche ist eine anthrazitfarbene Eigentumsflasche aus Kunststoff und Verbundwerkstoff, die bereits mit 10 kg Propan gefüllt ist. Ihr transluzenter Glasfaser-Druckkörper macht den Füllstand sichtbar. Mit nur 5,3 kg Leergewicht eignet sie sich besonders für Camping, Caravaning und den Einsatz am Gasgrill.</p> <h3>Composite-Aufbau aus rostfreien Materialien</h3> <p>Die Flasche besteht aus Kunststoff und Verbundwerkstoff mit einem Glasfaser-Druckkörper. Die korrosionsfreien Materialien verhindern Rostflecken durch den Flaschenkörper auf Terrasse oder Stellfläche. Die salzwasserresistente Ausführung eignet sich auch für den maritimen Einsatz.</p> <h3>Sichtbarer Füllstand durch transluzenten Druckkörper</h3> <p>Der lichtdurchlässige Glasfaser-Druckkörper ermöglicht dir, den Füllstand von außen zu erkennen. So lässt sich der verbleibende Gasvorrat beim Grill...124,95 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
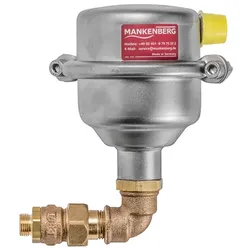
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **


Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
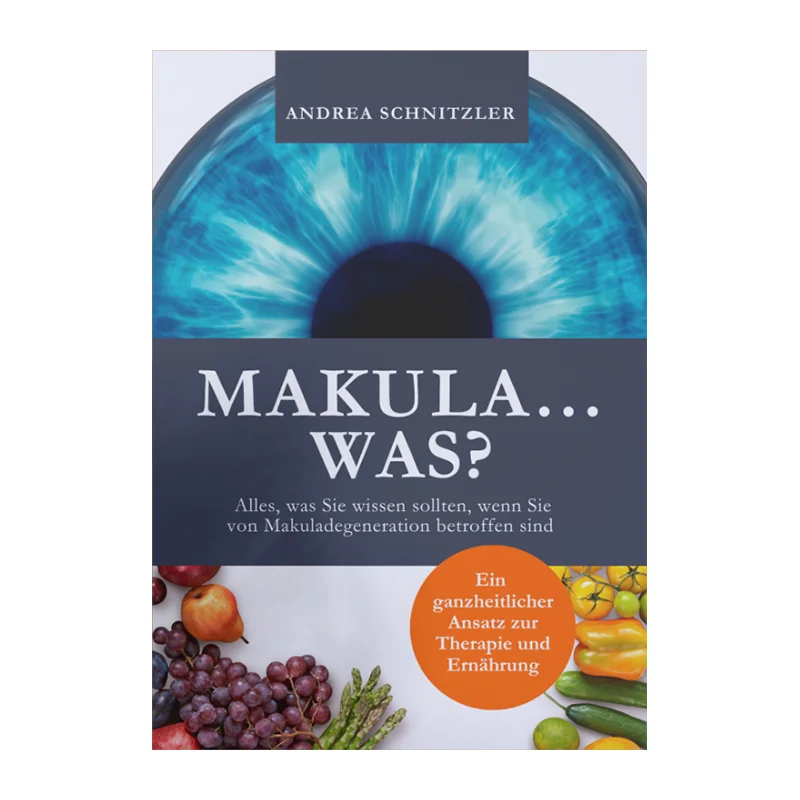
Andrea Schnitzler MAKULA...WAS?, Für Makuladegeneration BetroffeneMAKULA...WAS? Diagnose Makuladegeneration - was nun?Die Nachricht trifft viele wie ein Schock: Ob trockene oder feuchte Makuladegeneration - oft überwiegen zunächst Lähmung, Angst und Unsicherheit. Dieses Buch richtet sich an alle, die nicht tatenlos abwarten möchten, sondern ihre Augengesundheit aktiv in die eigene Hand nehmen wollen.Es erwartet Sie keine Zauberlösung, sondern ein klar strukturierter, leicht verständlicher Leitfaden, der die Zusammenhänge zwischen Sehkraft, Lebensstil, Ernährung und wichtigen Blutwerten aufzeigt.Ein unverzichtbarer Begleiter für alle, die ihre Augen durch bewusste Entscheidungen stärken und schützen möchten.Dipl. Ökotrophologin Andrea Schnitzler, Heilpraktikerin und Fachkosmetikerin, Autorin, Inhaberin und Gründerin von Kosmetikfuchs.de mit über 30 Jahren Erfahrung, gibt in »MAKULA... WAS?« ihr Wissen weiter. Sie erklärt wissenschaftliche Grundlagen einfach und verknüpft sie mit bewährten, ganzheitlichen Strategien, die sich leicht in den Alltag integrieren lassen.Im Mittelpunkt steht ein integrativer Ansatz: durch gezielte Ernährung, Anpassungen im Lebensstil und natürliche Methoden die Regulationskraft der Augen zu unterstützen. Ein praktischer Ernährungsbaukasten und konkrete Therapieansätze machen die Umsetzung einfach - für alle, die selbst etwas bewegen wollen.In diesem Buch finden Sie:- Erprobte Strategien zur Förderung der Augengesundheit- Verständlich aufbereitete wissenschaftliche Erkenntnisse- Ganzheitliche Ansätze zur sinnvollen Ergänzung schulmedizinischer Therapien- Praktische Tipps zur Optimierung von Ernährung und LebensstilStärken Sie die Regulationsfähigkeit Ihrer Augen. Wissen ist der erste Schritt zu besserer Sehkraft, denn unsere Augen sind weit stärker mit dem gesamten Körper verbunden als viele ahnen.Starten Sie jetzt, denn Wissen ist der erste Schritt zu mehr Klarheit und Lebensqualität! Buchinformationen: Seitenanzahl: 188 Seiten Sprache: DeutschErscheinungsdatum: 12. Mai 2024 ISBN: 979-832119997819,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
10 kg Premium Composite Eigentum Propangasflasche gefüllt<p>Die Premium Composite Propangasflasche ist eine anthrazitfarbene Eigentumsflasche aus Kunststoff und Verbundwerkstoff, die bereits mit 10 kg Propan gefüllt ist. Ihr transluzenter Glasfaser-Druckkörper macht den Füllstand sichtbar. Mit nur 5,3 kg Leergewicht eignet sie sich besonders für Camping, Caravaning und den Einsatz am Gasgrill.</p> <h3>Composite-Aufbau aus rostfreien Materialien</h3> <p>Die Flasche besteht aus Kunststoff und Verbundwerkstoff mit einem Glasfaser-Druckkörper. Die korrosionsfreien Materialien verhindern Rostflecken durch den Flaschenkörper auf Terrasse oder Stellfläche. Die salzwasserresistente Ausführung eignet sich auch für den maritimen Einsatz.</p> <h3>Sichtbarer Füllstand durch transluzenten Druckkörper</h3> <p>Der lichtdurchlässige Glasfaser-Druckkörper ermöglicht dir, den Füllstand von außen zu erkennen. So lässt sich der verbleibende Gasvorrat beim Grill...124,95 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pramac Personenlift, elektrisch heben, manuell verfahren, Arbeitshöhe 5 mPersonenlift, elektrisch heben, manuell verfahren, Arbeitshöhe 5 m. Anlieferung = montiert. Arbeitshöhe = 5 m. Bauhöhe = 1950 mm. Höhe = 1950 mm. Breite = 700 mm. Länge = 1180 mm. Zuladung max. = 120 kg. Fahrmotor = manuell kW. Hubmotor = 0.6 kW. Farbe = grün, grau. Radausstattung = Schwerlasträder. Batterie = 12 V / 33 Ah. Ausführung = Gel-Batterie. Gewicht = 80 kg. Produkttyp = Personenlifte. Plattformhöhe = 3000 mm. Material = Stahl. Zolltarifnummer = 84271010. Herkunftsland = POL. Bruttogewicht = 80.65 kg. Gewicht = 80 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Elektrisch heben und senken, manuell verfahren. Leicht durch Aluminium-Konstruktion. Kompakt und flexibel einsetzbar. Diese mobile Plattform ermöglicht den sicheren Betrieb bis zu einer Arbeitshöhe von 5 m und einer max. Nutzlast von 120 kg. Das ergonomische Design und die kompakte Abmessungen ermöglichen einen einfachen Transport z.B. im Fahrzeug zum Arbeitsplatz. Eigengewicht von 80 kg, ohne die Ballastgewichte von 4 x 15 kg. Selbstschließende Türe. Libelle für Ausrichtung. Das Bedienpanel mit Schlüsselhauptschalter, Schalter Heben / Senken und NOT-Aus entsprechen der Schutzklasse IP54 und sind auch für die Verwendung im Außenbereich geeignet. Integriertes Ladegerät.7794,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.